

Quand j’étais ado, j’avais un faible pour une série américaine, L’amour du risque (Hart to Hart), qui a débarqué au début des années 1980 sur le petit écran français : on y voyait Jonathan et Jennifer Hart, un couple de milliardaires complices et sympathiques, « faire la vie dure aux gangsters », comme le clamait le générique. Lui industriel, elle journaliste indépendante, et tous deux associés sur un pied d’égalité dans leurs aventures de détectives amateurs… ils partageaient tout, même les cascades les plus dangereuses.
Une série gentiment ringarde au regard des standards d’aujourd’hui. Mais l’actrice Stéphanie Power y incarnait un rôle modèle féminin atypique : une femme à la fois riche et casse-cou, qui n’avait pas froid aux yeux.
Las ! J’allais rapidement découvrir que conjuguer le risque au féminin est loin d’être une évidence. Quand deux ans après avoir signé mon premier CDI je l’ai quitté pour un CDD – mais un job qui me plaisait davantage – , j’ai senti des regards interrogateurs voire réprobateurs… Je n’avais pourtant que 26 ans, et aucune charge d’âme.
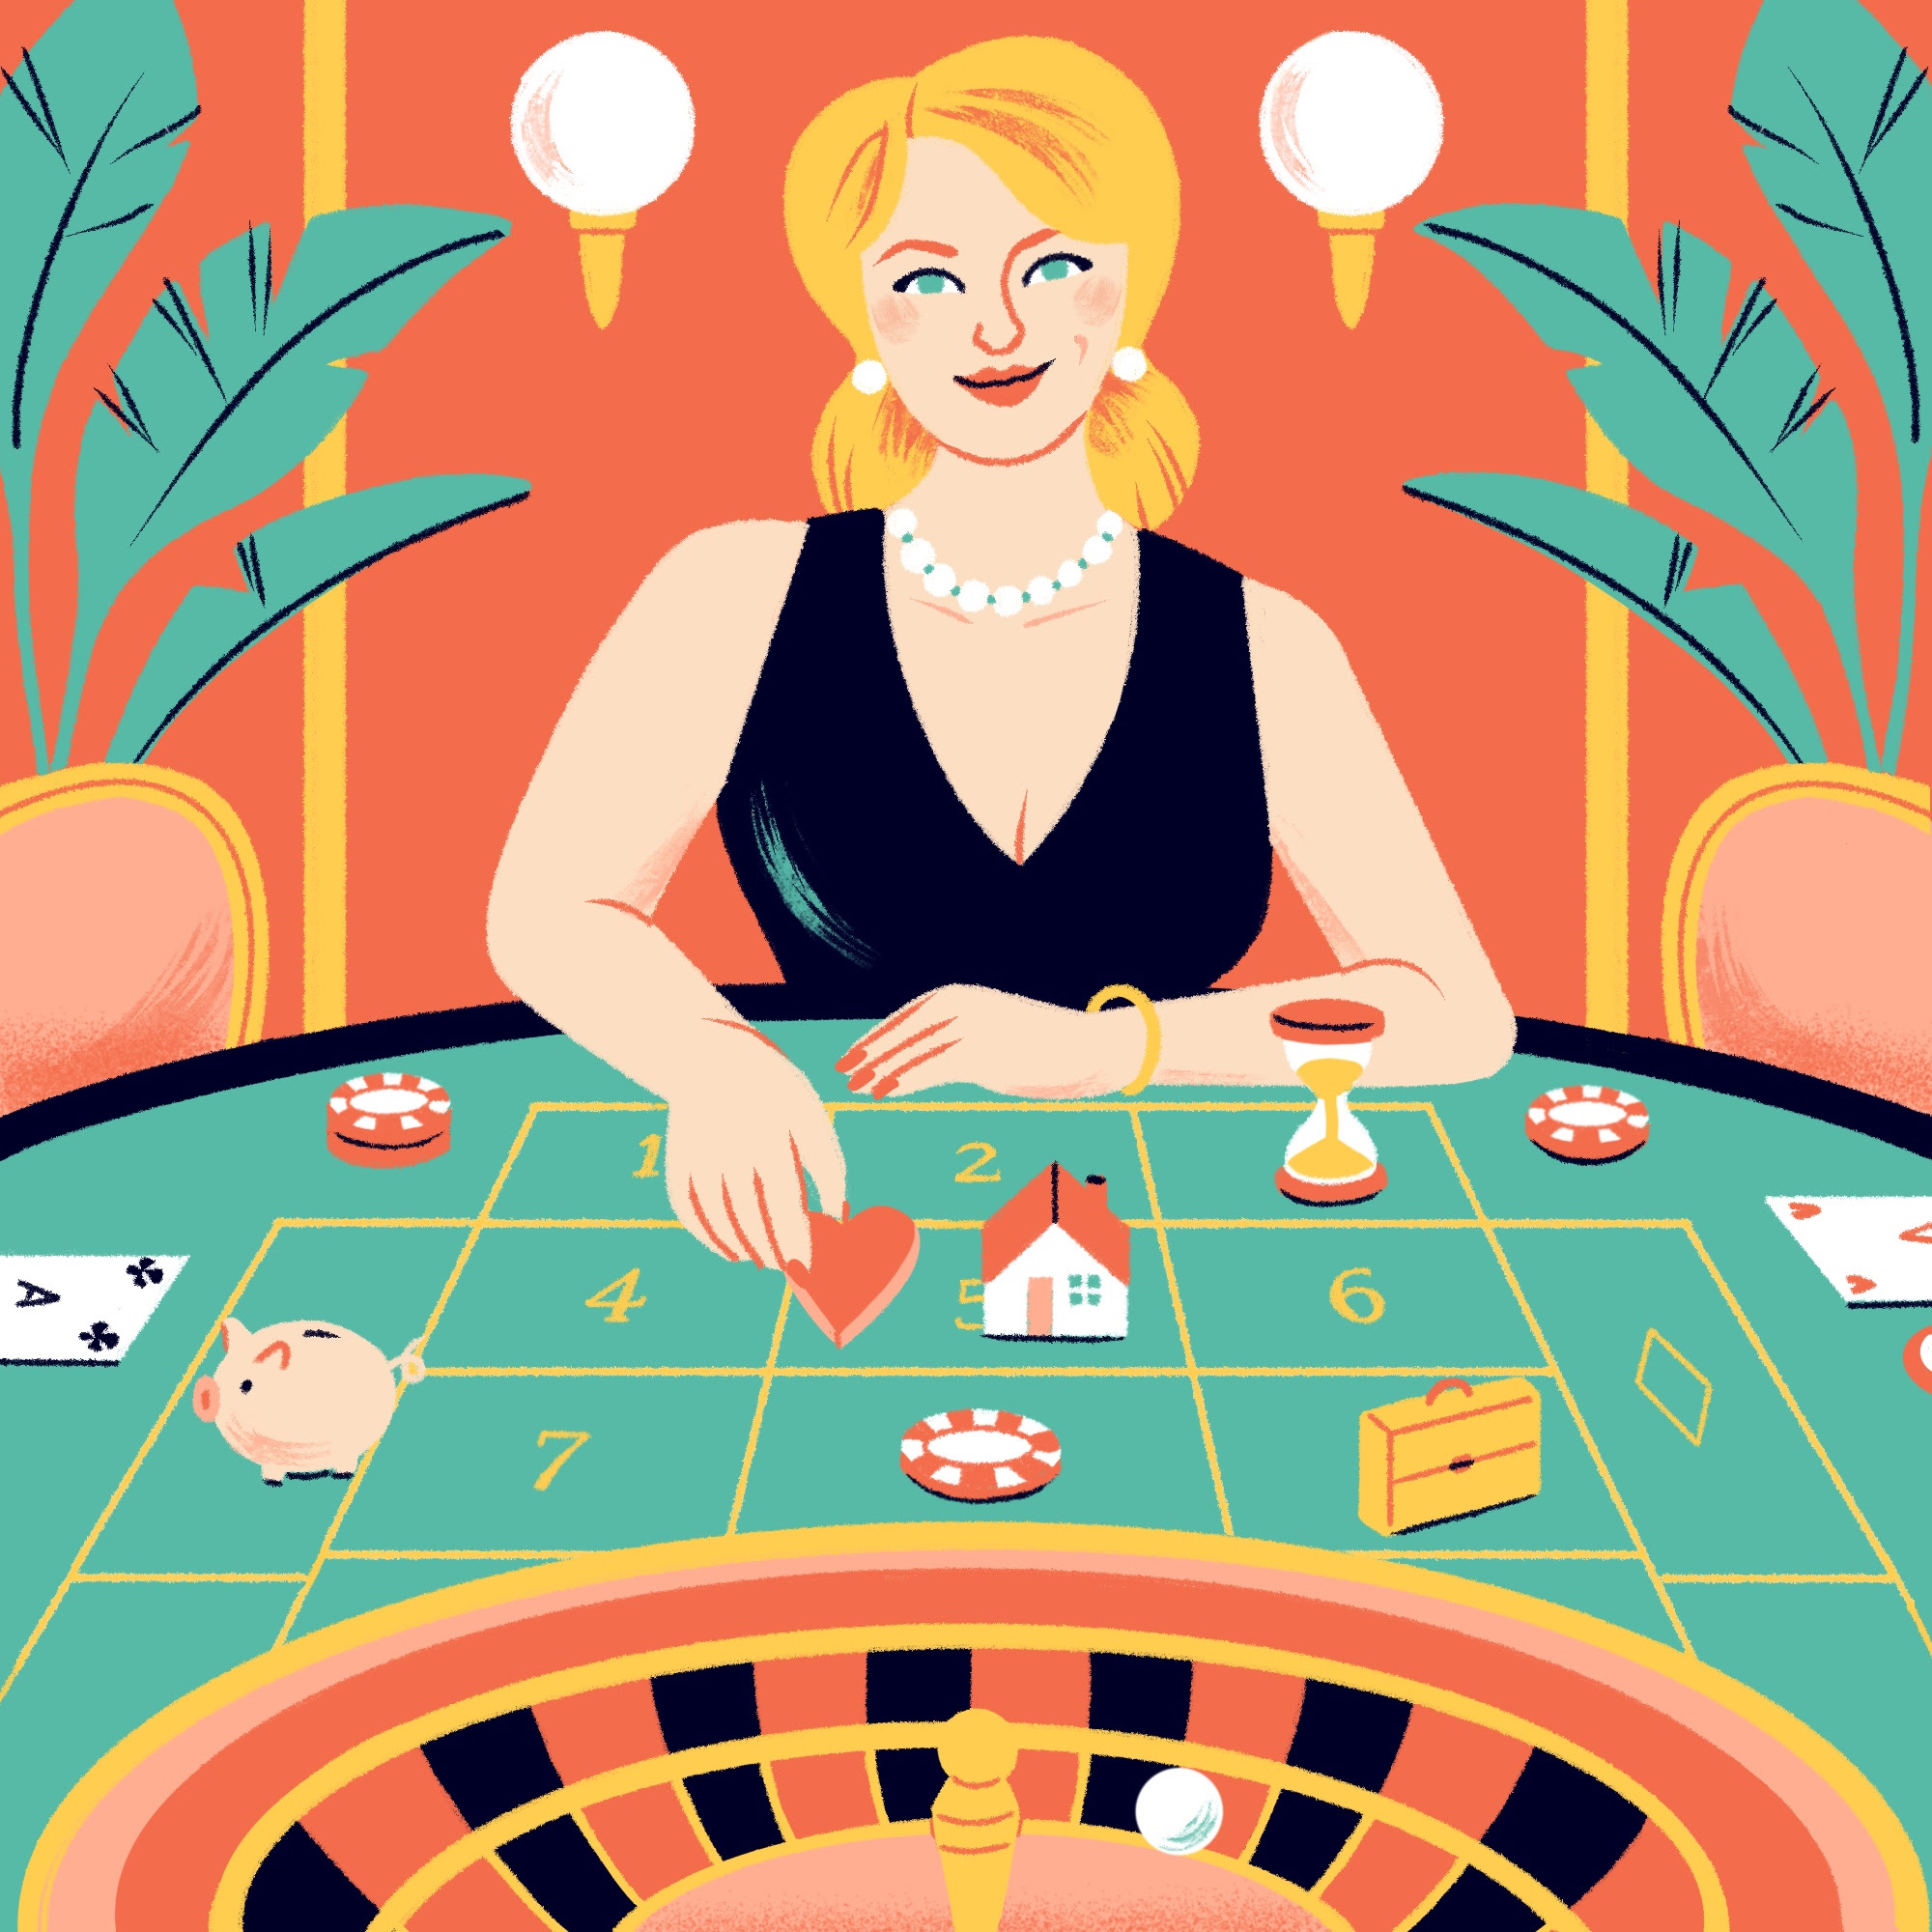
« Les femmes sont averses au risque ». Voilà ce qu’on nous répète régulièrement. Et à force de l’entendre, on pourrait bien finir par le croire : c’est ce qu’on appelle une prophétie auto-réalisatrice.
Des filles stoppées dans leurs élans
Tout commence dans l’enfance. Au square, sur les terrains de jeux, les filles sont surprotégées par les adultes, averties plus souvent des dangers et limitées dans leurs mouvements alors que les garçons sont poussés à explorer et se dépasser. En cas de difficulté ou de chute, les filles sont stoppées dans leur élan, voire grondées, tandis que pour les garçons on considère que cela fait partie de l’apprentissage. Résultat : les unes intègrent qu’elles sont vulnérables et doivent être attentives à leur sécurité, les autres que l’expérimentation et l’erreur font partie de la vie.
Evidemment cela laisse des traces plus tard. Par exemple, au moment de l’orientation professionnelle. Les filles, malgré des résultats scolaires souvent meilleurs que ceux des garçons, ont tendance à choisir des filières moins compétitives et à privilégier la sécurité de l’emploi. Ainsi, elles sont sur-représentées dans la fonction publique (64% des effectifs en 2023).
Tout au long de leur carrière, elles se montrent aussi plus réticentes à prendre des risques. En 2024, un sondage Odoxa pour Agipi-Challenges et BFM Business révélait que les Français (86%) et plus encore les Françaises (89%) sont convaincus de l’importance de la prise de risque pour réussir. Mais 63 % d’entre elles reconnaissent ne pas prendre de risque dans leur vie professionnelle… alors que les hommes, eux, sont 53 % à en prendre.
Une attitude confirmée chaque année par le Baromètre de ViveS Média : moins d’1 femme sur 3 se dit à l’aise pour négocier un salaire lors d’un entretien d’embauche ou négocier une augmentation, à peine plus d’1 sur 5 se dit à l’aise pour se mettre en auto-entrepreneur ou créer son entreprise. Le risque est pourtant mince : il se limite à récolter un refus. L’enquête Great Place to Work publiée début 2026 montrait aussi que seules 27% des femmes avaient demandé une augmentation dans les douze derniers mois, contre 38% des hommes. Or, si on ne demande pas, on a la certitude de ne rien obtenir !
C’est la même chose pour les promotions. D’après l’enquête Great Place to Work, 6 hommes sur 10 (62%) disent avoir envie de prendre davantage de responsabilités dans leur entreprise contre seulement 4 femmes sur 10 (44%). « L’exigence de conciliation vie professionnelle-vie familiale qui s’impose davantage aux femmes explique en grande partie cette attitude », analyse Léa Binet-Ferté, directrice générale adjointe France. La maternité est un frein puissant à la mobilité des femmes, alors que la paternité encourage celle des hommes.
Comprendre son seuil de tolérance
Marion Darrieutort est un contre-exemple. C’est pourquoi j’ai voulu l’interroger. Elle a créé sa première entreprise en 2008, après avoir été confrontée à la maladie de son conjoint. Son rêve : devenir entrepreneuse. Elle est poussée par une sorte d’élan vital, l’idée que tout peut s’arrêter un jour et qu’il ne faut rien regretter. Elle démissionne de son poste, part sans indemnités chômage, alors qu’elle est enceinte. « Pour moi ce n’était pas un risque, c’était choisir la vie », confie-t-elle. Le nom de sa première boite sonne comme une évidence : Elan !
Une fois le succès obtenu, elle vend à des Américains pour déployer sa société à l’international. Redevenue salariée, elle ronge rapidement son frein car doit se conformer à des normes qui ne sont pas les siennes. Qu’à cela ne tienne, elle démissionne à nouveau (toujours pas d’indemnités chômage mais une sécurité financière acquise grâce à la vente de ses parts) et lance The Arcane au sortir de la crise du Covid. C’est désormais un groupe avec trois agences. Marion Darrieutort, elle, a appris à gérer son risque : s’entourer de collaborateurs qui questionnent ses intuitions, et prendre en compte la charge de deux enfants qu’elle assume seule. Cela lui a demandé un peu de temps : « On ne nous apprend pas à comprendre notre rapport au risque, notre seuil de tolérance, surtout quand on est une femme », dit-elle.
Et cela pèse aussi sur la gestion des finances personnelles. La plupart des études, américaines notamment, montrent que les femmes ont une tolérance au risque plus limitée que les hommes : elles privilégient des placements en obligations, plutôt qu’en actions, et elles sont souvent moins enclines à investir dans des cryptomonnaies. Il est tentant d’en conclure, là encore, que c’est le résultat d’une plus grande aversion au risque.
Pour prendre des risques avec son argent, il faut en avoir !
Ce n’est pas si simple. Selon la dernière édition du Baromètre ViveS Média « Les femmes et l’argent » (mars 2026), 68% des Français disent privilégier des placements sûrs même si le rendement est faible : 67% des hommes, 69% des femmes… autant dire que l’écart de genre est quasi-inexistant. En revanche, seules 11% des femmes disent accepter une part de risque en capital en échange d’un rendement potentiellement plus élevé, contre 20% des hommes. Elles sont deux fois moins nombreuses que les hommes à détenir un Plan Epargne en Actions et même trois fois moins à investir directement en Bourse (8% contre 23% des hommes).
Des chiffres jugés inquiétants par Audrey Koenig, directrice générale de Natixis Wealth Management : « En privilégiant quasi exclusivement la sécurité, beaucoup de femmes ne valorisent pas leur patrimoine sur le long terme. Pourtant, leur espérance de vie – supérieure à celle des hommes – exigerait des rendements plus élevés pour garantir une indépendance durable ». Selon cette dirigeante très engagée dans l’éducation financière et pour l’égalité femmes-hommes, « l’enjeu est de transformer une vigilance budgétaire quotidienne en une véritable stratégie de conquête patrimoniale ». Car les femmes sont aussi attentives à leurs finances personnelles que les hommes !
D’ailleurs, la principale raison avancée par les femmes pour ne pas investir en Bourse est le manque de connaissances (38%). La peur de perdre l’argent investi (35% des répondantes) fait quasiment jeu égal avec l’absence de revenus suffisants (34%).
Nous y voilà : pour prendre des risques avec son argent, il faut en avoir ! Les femmes ne manifestent pas tant une aversion au risque qu’une conscience aiguë du risque. Elles savent qu’elles ont des salaires moins élevés, des situations professionnelles plus fragiles, qu’elles subissent des interruptions de carrière. Dans un article publié en février 2025 pour Amundi Investment Institute, l’Université Libre de Bruxelles et Paris Dauphine PSL, l’économiste Marie Brière explique ainsi que « les femmes perçoivent souvent leurs revenus futurs comme moins stables et plus incertains que ceux des hommes ».
Quand elles investissent, elles se révèlent pourtant de meilleures investisseuses car elles agissent avec régularité, dans une perspective long terme, comme l’ont montré plusieurs études, en France et aux Etats-Unis. Les hommes, victimes de leur sur-confiance, ont tendance à surréagir aux évolutions du marché, tenter des coups et faire des transactions plus fréquentes, ce qui accroît leurs coûts et au final réduit leur performance nette de frais.
Outre la question du manque de connaissance, et de la perte de confiance que cela induit, Marie Brière insiste aussi sur la communication financière « genrée » qui décourage les femmes d’investir : avec des termes empruntant au vocabulaire de la guerre, de l’activité physique, du jeu, de la construction, « elle fait référence à des mondes (stéréo)typiquement masculins ».
Enfin des travaux ont révélé un biais chez les professionnels : « l’idée largement répandue selon laquelle les femmes ont moins d’appétit pour les investissements risqués tend à être renforcée par les préjugés des conseillers financiers », écrit Marie Brière. En clair, ceux-ci ont tendance à être plus conservateurs vis-à-vis des femmes, et à leur donner des conseils plus prudents.
On touche là aussi au regard porté par la société sur le comportement des femmes. Une femme qui prend des risques peut s’exposer à des remarques désobligeantes – « tu es trop légère », « tu n’es pas responsable », voire « tu es folle ».
Ou alors on considère qu’elle n’a pas d’autre choix (elle a été licenciée, quitté par son mari), comme si ce n’était pas le fruit de sa volonté. Comme si le risque au féminin n’avait pas la même valeur.
« Le risque au masculin est identifié au courage ; une femme, on dit qu’elle est audacieuse, conclut Marion Darrieutort. Je préfèrerais qu’on me qualifie de courageuse ! »
Valérie Lion
Valérie Lion est rédactrice en chef de ViveS. Elle a intégré le groupe Bayard en 2020 comme rédactrice en chef à l’hebdomadaire Le Pèlerin. Elle a plus de 20 ans de métier comme journaliste économique, ayant travaillé pour L’Agefi, Enjeux les Echos, Le Nouvel Economiste avant de rejoindre L’Express en 2004 comme rédactrice en chef successivement des pages Réussir, Economie puis des hors-séries. Elle a imaginé et piloté la plate-forme « Somme toutes » dédiée aux femmes dans le business, avec pour slogan : « Quand les femmes comptent, l’économie progresse ». Elle est également une passionnée du Canada et vient de publier « Comprendre les Canadiens » aux Editions Riveneuve.