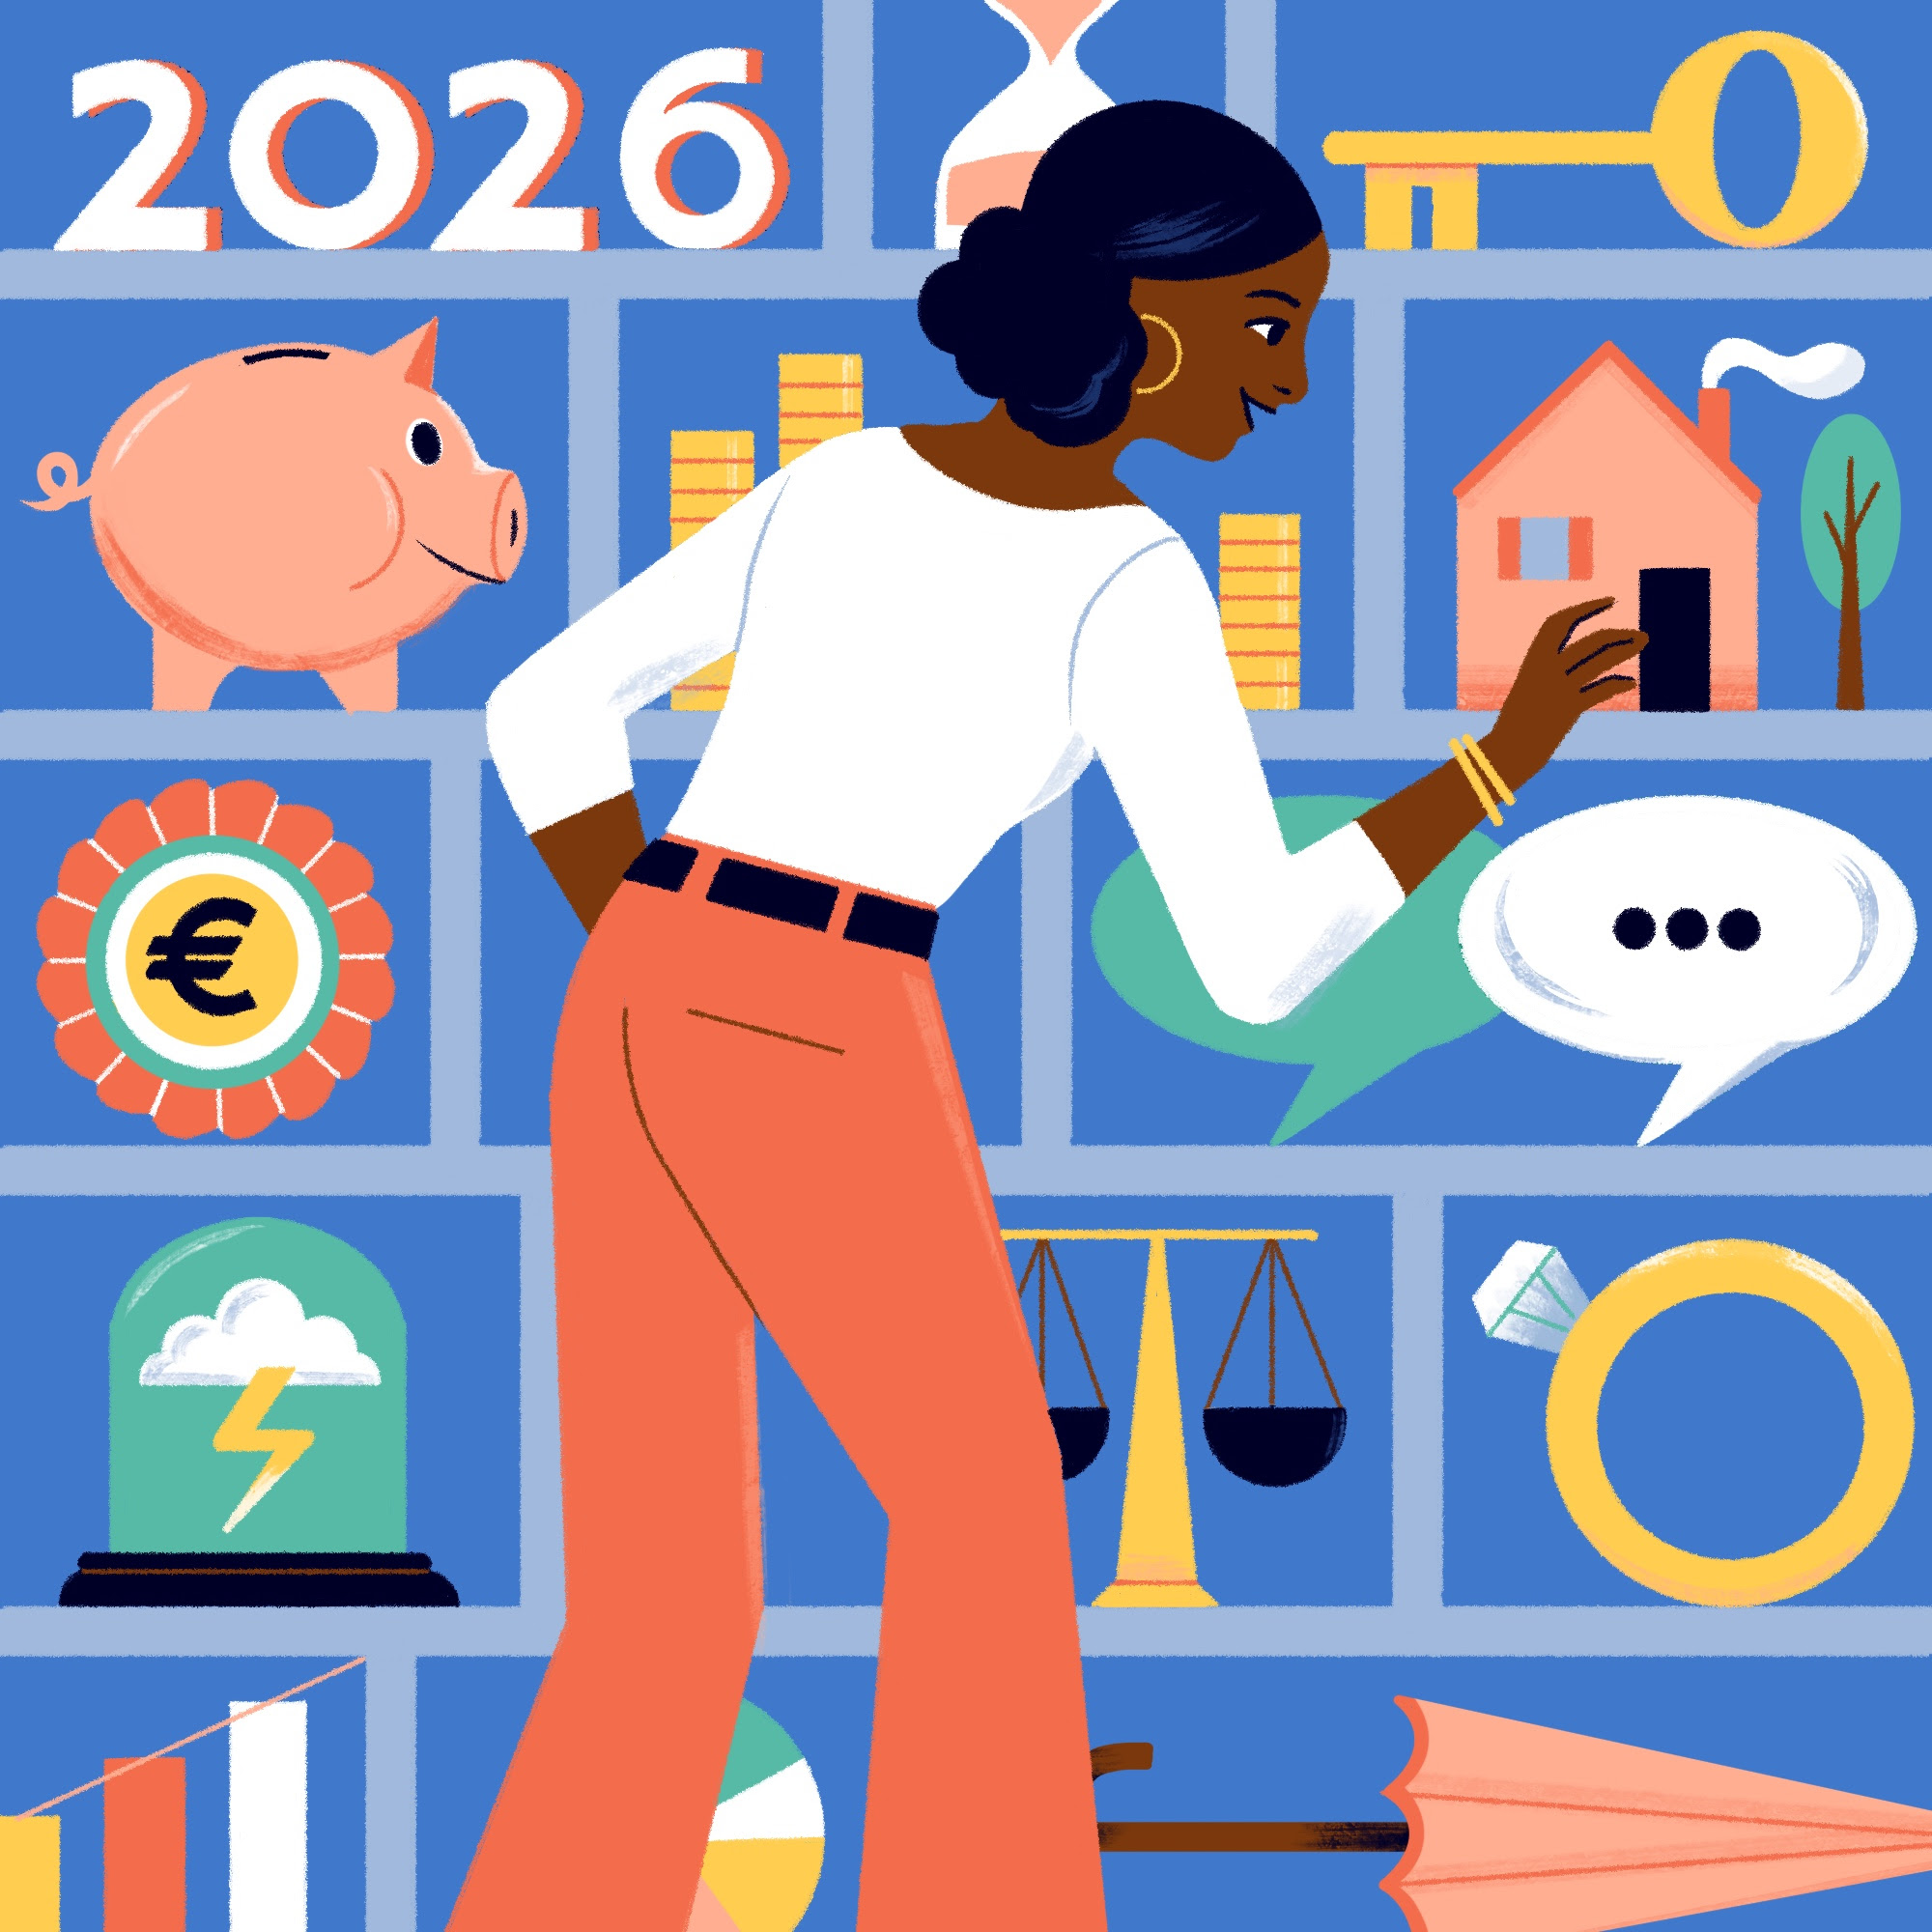


Les résolutions, ras-le-bol me direz-vous ! C’est vrai que dans le mot « résolution », j’entends « me résoudre à », j’entends « effort », et ça me colle des semelles de plomb pour attaquer la nouvelle année. Tout le contraire de ce dont j’ai envie… Mais je pourrais aussi bien y entendre le mot « solution » et y entrevoir une opportunité, celle de regarder les choses autrement. Car la première étape pour rendre une résolution atteignable, c’est de la voir comme désirable plutôt que comme une contrainte qui me coûte. Justement : on va parler coût, on va parler argent. Chez ViveS Média, on a décidé de vous proposer des résolutions d’un autre type, de celles que vous n’avez pas assez prises dans votre vie. Des résolutions financières. Si elles vous inspirent, glissez-les dans votre projection mentale 2026 ou vision board*. Pas d’obligation, si ce n’est de prendre au moins le temps d’y réfléchir. Tôt ou tard, vous pourriez bien avoir rendez-vous avec elles, et mieux vaut prendre les devants dès aujourd’hui que subir demain.
*Un vision board est un tableau où l’on rassemble des images, des mots, des citations qui représentent nos rêves et nos objectifs, tout ce que l’on veut attirer et accomplir.
(ré)Solution #1 : Envisagez les aléas du tourbillon de la vie
Vision positive : ce n’est pas grave de tomber si l’on sait comment se réceptionner.
Prévoir, ce n’est pas attirer le mauvais œil, c’est prendre soin de ceux qu’on aime et de soi. Vérifiez votre contrat de prévoyance, celui qui assure les risques liés à la maladie, l’incapacité, l’invalidité, la dépendance et le décès, car ce que l’on croit couvert ne l’est pas toujours complètement. Si vous n’en avez pas, notez d’en souscrire un dans votre to-do list ! Que se passerait-il en cas de séparation ou de veuvage ? Sachez que le mariage est le régime le plus protecteur : il vous donne des droits et si votre conjoint décède, vous êtes son héritière et pourrez toucher une pension de réversion. Mais si le mariage n’est pas votre tasse de thé, votre notaire vous recommandera des dispositions protectrices alternatives. S’il y a déjà des tensions dans votre couple, c’est l’avocat en droit de la famille qu’il vaut mieux contacter.
Si vous êtes concernée par l’aidance, n’hésitez pas à consulter les maisons départementales des personnes handicapées, les conseils départementaux et la CAF afin d’établir un diagnostic des aides qui vous concernent. Brisez la glace avec votre employeur sur ce sujet ! Il pourrait avoir mis en place un dispositif d’aide aux aidants en termes d’aménagement du temps de travail ou de congés.
Et si vous craignez le chômage, renforcez votre épargne de précaution, surtout si vous êtes entrepreneuse : même si vous pouvez prétendre à l’allocation pour les travailleurs indépendants, qui nécessite de générer au moins 10.000 euros de revenus professionnels annuels sur l’une des deux dernières années d’activité, renseignez-vous sur les assurances chômage privées.
Astuce : Comme le conseillait Sibylle Le Maire pour la première fois au Forum ViveS en mars 2024 : « Ayez toujours ces 4 numéros de téléphone sous la main : celui de votre banquier, de votre notaire, de votre avocat et de votre assureur. Quand on se met à les chercher, c’est qu’il est déjà trop tard. »
(ré)Solution #2 : Remettez les compteurs à l’équilibre dans votre couple
Vision positive : parler d’argent ne crée pas des tensions, au contraire, c’est rassurant.
Dans trois couples sur quatre, les femmes gagnent moins que leur conjoint, avec une différence de revenus moyenne de 42%. Alors, pourquoi partager les dépenses à 50/50 ? Comme le précise l’article 214 du Code civil, chacun doit contribuer aux charges du foyer à proportion de ses moyens. Evitez de consacrer trop d’argent à des biens périssables (courses, vêtements pour les enfants, factures), investissez-le ! Par exemple, en acquérant un bien immobilier à votre nom, acheté seule ou à deux.
En matière d’impôts, ne déléguez pas ! S’ils sont conjugalisés, vérifiez que le nouveau taux d’imposition par défaut – le taux individualisé permettant à chacun de payer une part proportionnelle à ses revenus – vous convient. Sinon, vous pouvez opter pour le taux personnalisé, c’est-à-dire mutualisé.
En 2026, faites un point avec un notaire : assurez-vous que votre situation juridique (union libre, PACS, contrat de mariage) et votre organisation patrimoniale sont les meilleures pour vous financièrement. Quoi qu’il arrive, gardez votre autonomie financière : votre compte bancaire personnel, votre travail et vos revenus, ainsi qu’une épargne de précaution personnelle équivalente à trois à six mois de salaire.
Astuce : Et si vous introduisiez une nouveauté dans votre couple ? Prévoyez des « money dates », ces rendez-vous financiers pour se parler d’argent et faire le point, à planifier une fois par trimestre !
(ré)Solution #3 : Anticipez votre retraite dès aujourd’hui !
Vision positive : autre expression choisie de Sibylle Le Maire : « la retraite, ce n’est pas qu’un sujet de vieux ! »
Apprenez à votre moi du présent à dialoguer avec votre moi du futur ! Convertissez chacune de vos décisions présentes en équivalent euros pour la suite. Par exemple : vous souhaitez travailler à temps partiel ? N’oubliez pas d’évaluer le manque à gagner pour votre retraite avant de vous décider. Sur lassuranceretraite.fr, vous pouvez vérifier votre relevé de carrière et estimer votre future pension. Jetez aussi un œil sur info-retraite.fr à la rubrique « mon épargne retraite » : elle liste les contrats d’épargne retraite à votre nom, même ceux ouverts par d’anciens employeurs et que vous auriez pu oublier. Vous pourriez bien avoir de l’argent sans être au courant… PER ou assurance-vie ? En complément, commencez à investir dès aujourd’hui, le plus tôt sera le mieux !
Astuce : Pour préparer votre retraite dès votre premier salaire, regardez ce webinaire de ViveS Média x Boursorama. C’est limpide !
(ré)Solution #4 : Demandez une augmentation, une promotion, une formation
Vision positive : demander n’est ni déplacé ni abuser, c’est professionnel. La négociation n’est pas un combat mais une discussion d’où chacun doit ressortir gagnant.
A temps de travail identique, le salaire moyen des femmes dans le secteur privé est inférieur à celui des hommes de 14,2 %, d’après l’INSEE. Ce que l’on sait moins, c’est que l’écart se creuse avec l’âge : pour les moins de 35 ans, l’écart de rémunération médiane chez les cadres est de 6%, mais pour les 55 ans et plus, il s’élève à 19% ! Parce que les femmes travaillent plus souvent à temps partiel et sont moins promues que les hommes. D’après le Baromètre ViveS 2025, seulement une femme sur trois est à l’aise pour demander une augmentation contre un homme sur deux.
En 2026, adhérez à la #TeamJ’ose ! Osez d’abord examiner de près votre fiche de paie pour mieux la comprendre. Comme le révèle le sondage « Fiche de paie miroir social » du Club Landoy, si 74 % des salariés la consultent à sa réception, seuls 13 % déclarent comprendre l’ensemble des cotisations qui y figurent. Or, la fiche de paie est bien plus qu’un simple document : c’est un outil pour identifier les leviers à activer afin d’agir concrètement sur vos revenus.
Osez ensuite demander à des hommes qui occupent le même poste que vous combien ils gagnent afin d’évaluer l’augmentation que vous pouvez viser. Cette année, la loi va même basculer de votre côté. La directive européenne imposant la transparence salariale devrait être effective dans les entreprises à partir de juin : chaque salarié pourra faire une demande d’information portant sur la rémunération moyenne des personnes occupant un poste de même nature, demande à laquelle l’employeur devra répondre dans les deux mois.
Enfin, mettez-vous sur les rangs pour briguer une promotion ! La mobilité interne ou externe est un accélérateur pour doper son salaire. Et n’oubliez pas la formation : c’est un moyen de renforcer son employabilité, d’être identifiée sur de nouvelles compétences et de rester motivée. Si vous ne le faites pas cette année, les écarts salariaux vont se creuser : l’année prochaine, ce sera pire !
Astuce : Vous trouvez cela trop intimidant ? Imaginez que vous négociez non pour vous mais pour un être cher. Effet décomplexant garanti !
Vous voilà en piste pour une bonne année financière !
Catherine Laurent
Catherine Laurent est journaliste spécialiste de politique, culture et des inégalités femmes-hommes. Pendant 5 ans responsable des tribunes Politique, Economie et International pour le journal en ligne Le HuffPost (groupe Le Monde), elle a contribué à la visibilité des femmes dans les médias en développant un projet de parité entre autrices et auteurs de tribunes, élevant le pourcentage de contributrices de 29% à 46%. Elle a également travaillé pour le Women’s Forum et dans la conception-rédaction pour une entreprise de luxe française. Elle est passionnée par le débat d’idées.